Oleh : Michael Gerson Korag (Divisi Ekonomi M.D.I)
## Nasib APBN Tiga Tahun ke Depan di Tangan Suahasil Nazara
Senin, 14 September 2026, Presiden Prabowo Subianto mengambil keputusan yang mengubah pusat kendali fiskal Indonesia. Purbaya Yudhi Sadewa diberhentikan setelah sekitar satu tahun menjabat, lalu digantikan oleh wakilnya, Suahasil Nazara.
Pergantian tersebut menjadikan Suahasil sebagai Menteri Keuangan ketiga dalam waktu kurang dari dua tahun pemerintahan Prabowo. Pergantian yang begitu cepat bukan sekadar persoalan personal. Hal itu mengirimkan pesan tentang kegelisahan pemerintah menghadapi merosotnya kepercayaan investor, pelebaran defisit, tekanan terhadap nilai tukar rupiah, kenaikan subsidi energi, serta kebutuhan pembiayaan program-program politik yang semakin besar.
Karena itu, pertanyaan terpenting bukan hanya siapa Suahasil Nazara, melainkan seberapa besar kewenangan nyata yang dimilikinya.
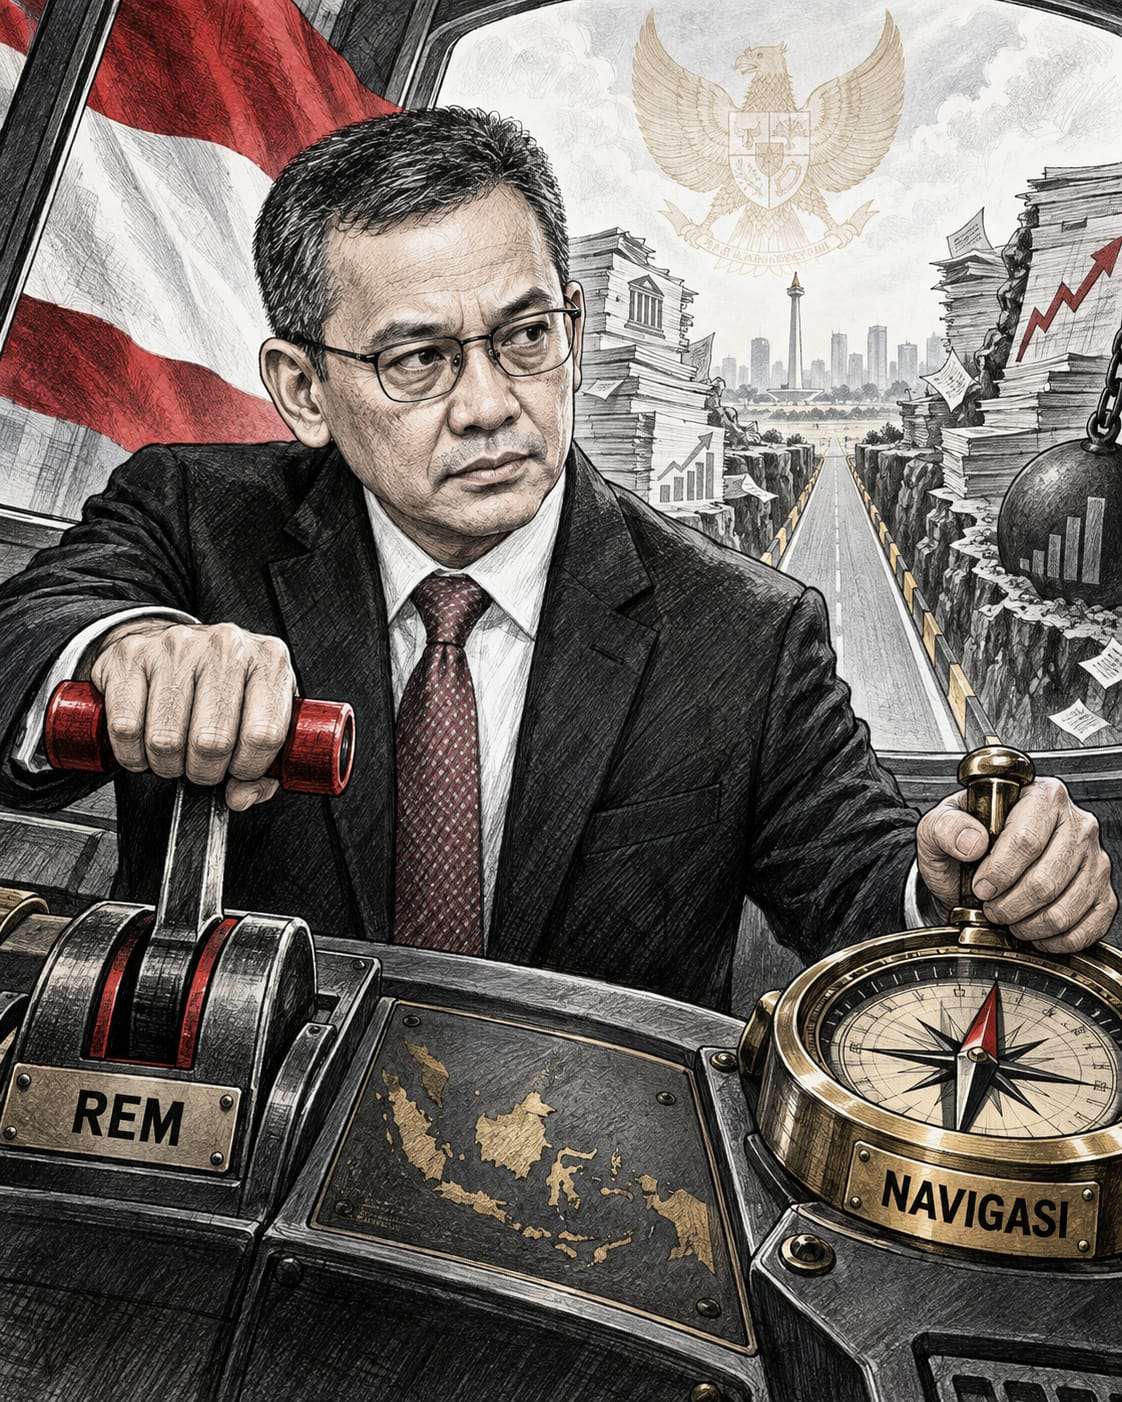
Apakah ia akan menjadi rem fiskal yang berani menghentikan belanja tidak produktif? Ataukah ia hanya akan menjadi navigator, mencari rute pembiayaan agar seluruh janji politik Presiden tetap berjalan tanpa membuat kendaraan bernama APBN kehabisan bahan bakar?
Jawabannya akan menentukan kesehatan keuangan negara hingga 2029.
## Pasar Menyambut Orangnya, tetapi Belum Tentu Arah Kebijakannya
Suahasil bukan orang baru di Kementerian Keuangan. Ia menjadi Wakil Menteri Keuangan sejak 2019 dan pernah memimpin Badan Kebijakan Fiskal pada 2016–2019. Sebelum masuk pemerintahan, ia dikenal sebagai akademisi dan peneliti ekonomi.
Pengalaman panjang tersebut membuatnya memahami bukan hanya cara menyusun APBN, tetapi juga hubungan kekuasaan di balik setiap angka anggaran.
Sejumlah analis menilai pengangkatannya dapat mengembalikan stabilitas dan prediktabilitas kebijakan. Kedekatan profesionalnya dengan tradisi pengelolaan fiskal pada masa Sri Mulyani juga dianggap memberikan rasa aman kepada investor.
Namun, optimisme itu masih bersifat bersyarat. Pasar sedang memberi Suahasil kesempatan, bukan cek kosong.
Reaksi awal pasar bahkan tidak sepenuhnya seragam. Pasar sempat tertekan, kemudian berbalik membaik setelah pelantikannya. Dengan demikian, terlalu dini menyebut respons pasar sepenuhnya positif. Istilah yang lebih tepat adalah optimisme berhati-hati atau *relief rally*: kelegaan karena pergantian figur, bukan keyakinan bahwa masalah fiskal telah selesai.
Analis yang diwawancarai Reuters bahkan mengingatkan bahwa siapa pun menteri keuangannya, arah fiskal sulit berubah apabila keputusan belanja terakhir tetap sepenuhnya ditentukan Presiden.
Di sinilah paradoksnya: Suahasil mempunyai pengetahuan teknokratis, tetapi belum tentu mempunyai kekuatan politik yang sebanding.
## Mengapa Purbaya Sebenarnya Diberhentikan?
Pemerintah belum memberikan penjelasan terperinci mengenai alasan pencopotan Purbaya. Kekosongan penjelasan resmi tersebut membuka ruang bagi berbagai tafsir.
Berdasarkan laporan Reuters yang mengutip tiga sumber pemerintahan, pemberhentian tersebut diduga tidak semata-mata disebabkan oleh kondisi ekonomi. Purbaya disebut terlibat perselisihan mengenai rotasi ratusan pejabat di Direktorat Jenderal Pajak serta Direktorat Jenderal Bea dan Cukai. Kepala Bea Cukai dan Kepala Pajak dikabarkan menolak rotasi tersebut karena merasa tidak dilibatkan.
Kepala Bea Cukai membantah adanya konflik. Oleh sebab itu, informasi tersebut harus diperlakukan sebagai laporan berbasis sumber, bukan kesimpulan hukum atau keterangan resmi pemerintah.
Namun, apabila laporan itu benar, persoalannya jauh lebih serius daripada sekadar pergantian menteri.
Kasus tersebut menunjukkan bahwa otoritas seorang Menteri Keuangan dapat berbenturan dengan pejabat yang mempunyai jalur komunikasi politik langsung kepada Presiden. Artinya, ujian Suahasil bukan hanya menghadapi permintaan anggaran kementerian lain, tetapi juga memastikan bahwa rantai komando di kementeriannya sendiri benar-benar bekerja.
Jika seorang menteri tidak mempunyai kewenangan penuh untuk menata pejabat di bawahnya, sulit mengharapkan ia sanggup menolak proyek bernilai triliunan rupiah yang didukung kekuatan politik besar.
## Ruang Fiskal yang Semakin Sempit
Rancangan APBN 2027 memperlihatkan besarnya persoalan yang diwarisi Suahasil:
| Indikator RAPBN 2027 | Nilai |
| ————————– | —————-: |
| Pendapatan negara | Rp3.426 triliun |
| Belanja negara | Rp4.097,2 triliun |
| Defisit | Rp671,2 triliun |
| Defisit terhadap PDB | Sekitar 2,40% |
| Target pertumbuhan ekonomi | 6% |
Angka tersebut memperlihatkan bahwa pemerintah merencanakan belanja sekitar Rp671 triliun lebih besar daripada pendapatannya. Target defisit 2,40 persen memang masih berada di bawah batas hukum sebesar 3 persen terhadap produk domestik bruto. Namun, jarak terhadap batas tersebut bukanlah ruang kosong yang bebas digunakan.
Risiko kenaikan harga minyak, pelemahan rupiah, subsidi energi, pembayaran bunga, serta penerimaan pajak yang meleset dapat mempersempit ruang tersebut dengan cepat.
Pemerintah juga menargetkan pertumbuhan ekonomi 6 persen pada 2027, target yang menuntut belanja besar tetapi belum tentu otomatis menghasilkan penerimaan yang sama besarnya.
Tekanan terhadap kredibilitas semakin berat setelah Fitch dan Moody’s mengubah prospek peringkat kredit Indonesia dari stabil menjadi negatif. Salah satu perhatian keduanya adalah ketidakpastian kebijakan dan rencana belanja fiskal.
Pelebaran defisit bukan satu-satunya persoalan. Pasar juga menilai konsistensi keputusan, kualitas komunikasi, dan independensi institusi ekonomi.
Karena itu, angka defisit di bawah 3 persen tidak dengan sendirinya membuktikan bahwa APBN sehat. Pemerintah juga harus menjawab beberapa pertanyaan:
* Berapa besar pembayaran bunga dibandingkan dengan penerimaan pajak?
* Berapa banyak belanja yang menghasilkan manfaat ekonomi terukur?
* Berapa besar kewajiban pemerintah yang dipindahkan kepada BUMN atau badan lain?
* Apakah skema pembiayaan “kreatif” menciptakan kewajiban tersembunyi?
* Seberapa realistis target penerimaan dan pertumbuhan yang digunakan?
Tanpa jawaban yang transparan, disiplin fiskal dapat berubah menjadi sekadar kepatuhan administratif terhadap angka 3 persen.
## Batas Defisit Sedang Dipersoalkan
Tantangan Suahasil bertambah karena sebagian anggota DPR dari koalisi pemerintah mulai membicarakan perubahan batas defisit 3 persen dan batas utang 60 persen terhadap PDB. Aturan tersebut telah menjadi pagar fiskal sejak Undang-Undang Keuangan Negara diberlakukan pada 2003.
Pendukung perubahan menilai batas tersebut terlalu kaku dan dapat menghambat percepatan pertumbuhan serta pembiayaan kesejahteraan.
Sebaliknya, pihak yang menolak mengingatkan bahwa apabila pemerintah tidak mampu mendisiplinkan dirinya, pasar yang kelak akan memaksakan disiplin melalui pelemahan rupiah, kenaikan imbal hasil obligasi, dan biaya utang yang lebih mahal.
Diskusi perubahan undang-undang tersebut masih berada pada tahap awal. Namun, keberadaannya sudah menjadi ujian politik bagi Suahasil. Ia menyatakan akan mempertahankan defisit di bawah 3 persen, sementara sebagian kekuatan politik pendukung pemerintah mempertanyakan relevansi batas tersebut.
Jika batas defisit akhirnya diubah, Suahasil harus memastikan adanya pagar pengganti, misalnya batas pembayaran bunga terhadap penerimaan negara, batas kebutuhan pembiayaan tahunan, atau rata-rata defisit untuk jangka beberapa tahun.
Menghapus pagar lama tanpa membangun mekanisme pengendali baru hanya akan memperbesar risiko moral dan fiskal.
## Menahan Ego Sektoral Kementerian
Setiap kementerian mempunyai alasan untuk meminta tambahan anggaran: pembangunan infrastruktur, bantuan sosial, pangan, pertahanan, pendidikan, kesehatan, hingga pencapaian target politik. Hampir semuanya dapat disebut prioritas.
Masalahnya, apabila segala sesuatu menjadi prioritas, sesungguhnya tidak ada lagi prioritas.
Pengalaman Suahasil di Badan Kebijakan Fiskal dan sebagai Wakil Menteri Keuangan memberinya pengetahuan mengenai celah anggaran, pola belanja yang tidak efektif, dan teknik negosiasi antarkementerian.
Akan tetapi, kemampuan membaca angka belum cukup. Ia harus mempunyai dukungan Presiden untuk menolak, menunda, atau mengecilkan program yang tidak memberikan hasil sepadan.
Konsep efisiensi juga harus diperjelas. Efisiensi tidak boleh berhenti pada pemotongan perjalanan dinas, rapat, atau alat tulis, sementara proyek besar yang lemah manfaatnya dibiarkan.
Ukuran yang diperlukan adalah *outcome-based budgeting*: anggaran dinilai berdasarkan hasil, bukan sekadar tingkat penyerapan.
Meski demikian, klaim bahwa Suahasil pasti akan menerapkan sistem tersebut secara menyeluruh belum dapat dinyatakan sebagai fakta. Pernyataan resminya baru menegaskan bahwa efisiensi tidak semata-mata berarti pemotongan belanja.
Implementasinya perlu dibuktikan melalui dokumen anggaran, indikator hasil, dan keputusan realokasi.
## Bahaya di Balik Istilah “Pembiayaan Kreatif”
Pembiayaan melalui kerja sama pemerintah dan badan usaha dapat membantu menyediakan infrastruktur tanpa seluruh biaya awal dibebankan kepada APBN. Namun, kata “kreatif” tidak selalu identik dengan murah atau aman.
Skema di luar utang konvensional tetap dapat menimbulkan kewajiban fiskal melalui jaminan pemerintah, pembayaran ketersediaan layanan, kompensasi kepada BUMN, atau kewajiban kontingensi.
Bebannya mungkin tidak tampak sebagai utang hari ini, tetapi tetap harus dibayar pada masa mendatang.
Karena itu, pembiayaan kreatif tidak boleh digunakan sebagai pintu belakang untuk menghindari pengawasan DPR atau menyamarkan utang. Seluruh kewajiban pemerintah, termasuk yang berada di Danantara dan BUMN, harus dilaporkan secara transparan dan dikonsolidasikan dalam analisis risiko fiskal.
Perselisihan terbuka pada masa Purbaya mengenai klaim rencana penyerahan laba Danantara sebesar Rp120 triliun menunjukkan betapa pentingnya komunikasi yang akurat.
Purbaya pernah menyatakan dana tersebut akan membantu menutup defisit, tetapi pimpinan Danantara mengatakan rencana itu belum pernah dibahas. Perbedaan keterangan sebesar itu bukan sekadar masalah komunikasi; hal tersebut menyentuh kredibilitas pencatatan sumber pembiayaan negara.
## Peta Kerja yang Seharusnya Dilakukan
Pembagian agenda tiga, enam, dan dua belas bulan berikut bukan program resmi Suahasil yang telah diumumkan. Ini merupakan ukuran analitis untuk menilai apakah kepemimpinannya benar-benar menghasilkan perubahan.
### Tiga Bulan Pertama: Memulihkan Kredibilitas
Prioritas awal seharusnya memastikan transisi birokrasi, membuka kondisi mutakhir APBN, dan memperbaiki komunikasi dengan pasar.
Pemerintah perlu menjelaskan posisi kas, proyeksi penerimaan, kebutuhan pembiayaan, risiko subsidi, serta kebijakan penempatan dana pemerintah pada bank-bank BUMN.
Suahasil juga perlu memperjelas pembagian kewenangan antara Kementerian Keuangan, Danantara, BUMN, dan KSSK.
Yang dibutuhkan bukan hanya ketenangan pasar, melainkan kepastian bahwa tidak terdapat dua pusat pengelolaan aset dan pembiayaan negara yang berjalan tanpa koordinasi.
### Enam Bulan: Membuktikan Reformasi Pendapatan
Pada tahap ini, keberhasilan harus mulai terlihat pada penerimaan pajak dan bea cukai, bukan sekadar pernyataan.
Perbaikan Coretax perlu diukur melalui keandalan sistem, kecepatan layanan, penurunan sengketa, perluasan basis pajak, serta peningkatan kepatuhan—bukan hanya kenaikan penerimaan akibat pemeriksaan agresif.
Pengawasan komoditas, impor, ekspor, dan penyelundupan juga penting. Namun, penegakan hukum harus transparan agar tidak berubah menjadi instrumen tekanan terhadap dunia usaha.
### Dua Belas Bulan: Menguji Kualitas Belanja
Setelah setahun, program besar harus diuji berdasarkan manfaat ekonominya.
Program yang menyerap anggaran besar tetapi tidak memperbaiki gizi, produktivitas, lapangan kerja, atau daya beli harus diperbaiki atau dihentikan.
Pemerintah juga perlu menerbitkan peta fiskal jangka menengah sampai 2029 yang setidaknya memuat proyeksi penerimaan, pembayaran bunga, jatuh tempo utang, subsidi, kewajiban kepada BUMN, dan biaya program prioritas.
Tanpa peta tersebut, janji politik hanya akan menjadi daftar belanja tanpa kejelasan sumber dana.
## Indikator untuk Menilai Keberhasilan Suahasil
Masyarakat tidak seharusnya menilai Menteri Keuangan hanya berdasarkan ketenangan pasar pada hari pelantikan. Setidaknya terdapat enam indikator yang perlu dipantau:
1. Defisit aktual tetap terkendali tanpa menunda pembayaran atau memindahkan beban kepada BUMN.
2. Rasio penerimaan negara terhadap PDB meningkat secara berkelanjutan.
3. Pembayaran bunga tidak tumbuh lebih cepat daripada penerimaan.
4. Rupiah dan pasar obligasi tidak terus-menerus membayar premi akibat ketidakpastian kebijakan.
5. Program prioritas mempunyai indikator hasil yang terbuka dan dapat diaudit.
6. Menteri mempunyai kewenangan nyata atas pajak, bea cukai, aset, dan pejabat di lingkungan kementeriannya.
## Kesimpulan: Navigator Hanya Berguna Jika Boleh Mengubah Arah
Suahasil Nazara memiliki kapasitas untuk menjadi navigator fiskal. Ia mengetahui mesin APBN, memahami birokrasi, mengenal pasar, dan berpengalaman menyusun kebijakan.
Namun, pengetahuan teknokratis tidak otomatis menjadi kekuatan politik.
Ujian terbesarnya bukan bagaimana menemukan uang untuk membayar seluruh janji pemerintah. Ujian sesungguhnya adalah keberaniannya mengatakan bahwa sebagian janji perlu dijadwal ulang, diubah desainnya, atau dihentikan apabila manfaatnya tidak sebanding dengan biayanya.
Menjadi “rem” dan “navigasi” sebenarnya bukan dua pilihan yang saling bertentangan. Navigator yang bertanggung jawab harus menginjak rem ketika jalan menuju jurang. Sebaliknya, rem yang terus ditekan tanpa arah hanya akan membuat ekonomi berhenti.
Nasib APBN tiga tahun mendatang karena itu tidak hanya berada di tangan Suahasil. Ia juga berada di tangan Presiden dan DPR: apakah mereka memberi ruang kepada pertimbangan teknokratis, atau hanya meminta Kementerian Keuangan menemukan cara membayar setiap keputusan politik.
Pasar mungkin menyukai figur Suahasil. Tetapi kredibilitas fiskal tidak dibangun oleh reputasi seseorang. Ia dibangun oleh keberanian membuka data, menetapkan batas, memilih prioritas, serta mengatakan “tidak” ketika kemampuan negara memang tidak memungkinkan.